19 juin 2025 — Ramzi Chamat
Taux directeur BNS à 0 % en juin 2025 : quelles conséquences pour les hypothèques ?
Contexte : décision BNS du 19 juin 2025. Le taux directeur annoncé à 0 % est entré en vigueur le 20 juin 2025, selon le communiqué officiel de la BNS. Il ne s’agit pas d’une offre de crédit immobilier à 0 % : les taux hypothécaires comprennent notamment les conditions de marché et la marge du prêteur. Cet article analyse le contexte de juin 2025, pas les offres disponibles aujourd’hui.
Le 19 juin 2025, la Banque nationale suisse (BNS) a abaissé son taux directeur à 0 %, une décision attendue mais hautement significative. C’est la sixième baisse consécutive depuis mars 2024. Dans un climat marqué par une inflation négative, une économie ralentie et un franc fort, cette décision redéfinit les perspectives d’investissement en Suisse. Pour celles et ceux qui envisagent de devenir propriétaires, le moment est particulièrement favorable.
Introduction
L’évolution des taux d’intérêt influence directement le marché immobilier. Après une phase de resserrement monétaire post-pandémie, les banques centrales reviennent à des politiques plus accommodantes. En Suisse, cela se traduit par un retour progressif à des taux extrêmement bas. Pour les ménages et investisseurs, cette situation crée une rare opportunité : acheter un bien immobilier avec un coût d’emprunt historiquement faible.
Dans un pays où l’accès à la propriété reste un enjeu important, ce tournant monétaire peut faire la différence entre repousser un projet et le concrétiser.
1. Le taux directeur à 0 % : une décision stratégique de la BNS
Le 19 juin 2025, la Banque nationale suisse a décidé d’abaisser son taux directeur de 25 points de base, le ramenant à 0,00 %. Il s’agit d’un choix stratégique, guidé par plusieurs constats économiques :
-
L’inflation est tombée en territoire négatif (−0,1 % en mai),
-
Le franc suisse s’apprécie fortement, pesant sur les exportations,
-
La croissance économique reste modérée dans un environnement mondial incertain.
En réponse, la BNS agit avec prudence mais détermination. Elle maintient la possibilité d’interventions futures et n’exclut pas un recours aux taux négatifs si la déflation devait s’amplifier.
2. Taux directeur et coût réel d’une hypothèque
Une baisse du taux directeur peut influencer le financement, sans entraîner une réduction immédiate et identique de toutes les hypothèques. Une hypothèque SARON dépend du taux de référence composé, de la marge bancaire et des clauses du contrat, notamment d’un éventuel plancher. Les taux fixes reflètent aussi les anticipations de marché et la durée du financement.
Un taux directeur nul ne signifie donc ni crédit gratuit, ni accord automatique de la banque. Fonds propres, revenus et capacité à supporter une hausse des charges restent examinés ; une hypothèque variable ne garantit pas des mensualités constantes.
3. L’immobilier : un refuge dans un monde incertain
La volatilité des marchés, les tensions géopolitiques et les taux d’épargne presque nuls ont modifié les priorités des investisseurs. L’immobilier résidentiel revient au centre des stratégies patrimoniales.
En Suisse, l’immobilier bénéficie de plusieurs atouts :
-
Une forte demande dans les zones urbaines,
-
Un cadre légal stable et protecteur,
-
Une offre maîtrisée en raison de la rareté foncière et des contraintes réglementaires.
Acheter un bien aujourd’hui, c’est investir dans un actif tangible, peu exposé aux soubresauts économiques et capable de préserver sa valeur dans le temps.
4. Devenir propriétaire aujourd’hui : un choix éclairé
L’environnement actuel combine trois facteurs rarement réunis :
- Un taux directeur BNS à 0 %, distinct du taux hypothécaire facturé
- Une inflation basse et prévisible,
- Un marché immobilier résilient et encadré.
Pour les futurs propriétaires, cela représente une occasion unique de franchir le pas, avec des conditions de financement alignées sur leurs intérêts. C’est aussi le bon moment pour passer de locataire à propriétaire dans des régions où les loyers sont élevés, permettant d’optimiser l’effort mensuel en construisant son propre patrimoine.
Conclusion
La décision de juin 2025 a assoupli la politique monétaire suisse, mais elle ne garantit ni un taux hypothécaire déterminé ni la poursuite de conditions favorables. Le coût et les risques d’un financement dépendent du contrat, de la durée et de la situation de l’emprunteur.
Ce contexte ne durera pas éternellement. Les cycles économiques évoluent, et les taux d’intérêt pourraient repartir à la hausse dès que la croissance mondiale ou l’inflation remontera. C’est pourquoi agir maintenant, avec lucidité et accompagnement, représente un choix stratégique.
Devenir propriétaire en 2025, ce n’est pas seulement un rêve accessible : c’est un acte de confiance dans l’avenir.
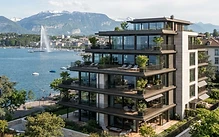
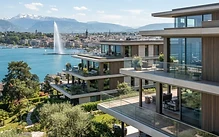
Découvrez EDEN 25 – Un havre de paix au cœur de Vandoeuvres
OAKS GROUP a le plaisir de vous présenter EDEN 25, une promotion exclusive de 4 appartements de standing, certifiés HPE, nichés dans l’un des quartiers les plus prisés de Genève.
Alliant architecture contemporaine, confort moderne et cadre verdoyant, EDEN 25 est une invitation à vivre autrement.
➡️ Visitez le site : www.eden25.ch 📞 Contact direct : +41 79 204 21 14 / mb@oaks.ch
Un projet rare, pour des acquéreurs exigeants.
Ramzi Chamat
OAKS GROUP SA
FAQ – Taux d’intérêt à 0 % en Suisse et opportunité immobilière
Quels sont les avantages d’un taux directeur à 0 % pour les acheteurs immobiliers en Suisse ?
Un taux directeur plus bas peut contribuer à réduire certains coûts de financement. La transmission dépend toutefois du type d’hypothèque et du contrat ; elle ne garantit ni un crédit à 0 % ni une augmentation de la capacité d’emprunt.
Est-ce que les taux hypothécaires vont rester bas encore longtemps ?
Les taux pourraient rester bas tant que l’inflation reste maîtrisée et que l’économie suisse est en phase de ralentissement. Toutefois, les cycles économiques évoluent, et une remontée des taux est possible à moyen terme. Il est donc judicieux de profiter des conditions actuelles.
L’achat immobilier est-il sûr en période de taux bas ?
Non, des taux bas ne rendent pas un achat sans risque. Valeur du bien, entretien, liquidité, endettement et hausse éventuelle des intérêts doivent être pris en compte.
Quelle est la différence entre taux directeur et taux hypothécaire ?
Le taux directeur est fixé par la Banque nationale suisse et influence les conditions de refinancement des banques. Le taux hypothécaire est celui appliqué aux crédits immobiliers par les établissements financiers, souvent en fonction du taux directeur et des conditions du marché.
Pourquoi acheter maintenant plutôt que de louer ?
Avec des taux d’intérêt très bas, il est parfois plus avantageux financièrement de devenir propriétaire que de rester locataire, surtout dans les régions où les loyers sont élevés. C’est aussi un moyen de se constituer un patrimoine durable.