18 novembre 2024 — Ramzi Chamat
Taux hypothécaires en Suisse 2024 : Opportunités immobilières à Genève et avenir du SARON
Le marché immobilier suisse, et particulièrement celui de Genève, est profondément influencé par l’évolution des taux hypothécaires. Alors que les taux fixes et SARON oscillent sous l’effet des décisions de la Banque nationale suisse (BNS), les investisseurs, promoteurs, et acheteurs cherchent à anticiper les prochaines tendances pour maximiser leurs opportunités. Cet article explore non seulement les impacts actuels de ces variations, mais envisage également un futur où un taux SARON proche de 0 % pourrait redevenir une réalité.
Introduction
Le marché immobilier suisse traverse une période de mutation marquée par l’évolution des taux hypothécaires et les décisions stratégiques de la BNS. À Genève, une des villes les plus prisées pour l’immobilier, ces fluctuations influencent directement les investisseurs, les promoteurs, et les acheteurs. Cet article explore les tendances actuelles, les opportunités d’investissement, et les perspectives pour 2024, tout en s’interrogeant sur la possibilité d’un retour à des taux proches de 0 % dans les années à venir.
I. L’évolution des taux hypothécaires en Suisse en 2024
Des taux influencés par la politique monétaire de la BNS
La BNS joue un rôle crucial dans l’évolution des taux hypothécaires en Suisse. Alors que l'inflation semble sous contrôle et que la force du franc suisse pèse sur la compétitivité économique, la banque centrale pourrait adopter une politique monétaire plus accommodante dans les mois à venir.
Baisses attendues des taux directeurs
Selon les prévisions, la BNS pourrait abaisser ses taux directeurs de 0,25 point de base en décembre 2023 et à nouveau de 0,25 point en mars 2024, ce qui ramènerait le SARON à environ 0,5 %. Ces baisses seraient justifiées par la nécessité de soutenir les exportateurs suisses et de limiter les pressions sur le franc suisse, déjà surévalué.
Taux fixe ou SARON ?
Les emprunteurs suisses auront toujours le choix entre :
-
Les hypothèques à taux fixe, idéales pour une sécurité à long terme, mais moins réactives aux baisses des taux.
-
Les hypothèques SARON, dont la flexibilité pourrait devenir encore plus intéressante si la BNS poursuit son cycle de baisses.
Genève, un marché sensible aux variations des taux
La baisse des taux devrait renforcer l’attractivité des investissements immobiliers à Genève, une ville déjà marquée par une forte demande et une pression continue sur les prix.
II. Impact des taux hypothécaires sur le marché immobilier genevois
Hausse de la demande, pression sur les prix
Avec des taux d’intérêt historiquement bas, les acheteurs potentiels et les investisseurs affluent vers le marché immobilier genevois. Cela alimente une hausse continue des prix, notamment dans les segments haut de gamme et résidentiel.
-
Immobilier résidentiel : La demande reste forte pour les appartements familiaux et les villas, en particulier dans des quartiers bien situés.
-
Immobilier commercial : Les entreprises, profitant de conditions de financement favorables, investissent également dans des bureaux et locaux commerciaux modernes.
Focus sur les projets immobiliers durables
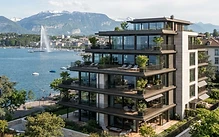
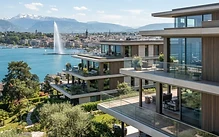
À Genève, Oaks Group SA se distingue par des projets immobiliers axés sur la durabilité. Ces initiatives combinent efficacité énergétique, architecture moderne et respect de l’environnement, répondant ainsi aux attentes des acheteurs actuels.
III. Un taux SARON à 0 % est-il envisageable à moyen terme ?
Le franc suisse : une monnaie trop forte ?
Le franc suisse, considéré comme une valeur refuge, reste particulièrement prisé sur les marchés internationaux. Cette appréciation structurelle peut nuire à la compétitivité des exportations suisses. Pour atténuer ces effets, la BNS pourrait être amenée à abaisser encore ses taux directeurs.
Facteurs économiques favorisant une baisse du SARON
-
Compétitivité internationale : Si le franc suisse continue de s’apprécier face à l’euro et au dollar, la BNS pourrait intervenir pour soutenir les exportateurs.
-
Ralentissement économique mondial : Une récession prolongée en Europe ou dans d’autres régions pourrait inciter la BNS à adopter une politique monétaire plus accommodante.
-
Faible pression inflationniste : Contrairement à d’autres économies, la Suisse parvient à maîtriser l’inflation, offrant une marge de manœuvre pour des taux plus bas.
Un scénario réaliste pour 2025-2030 ?
Si la conjoncture économique mondiale et la surévaluation du franc suisse persistent, un retour à un SARON proche de 0 % ou légèrement positif pourrait être envisagé. Ce scénario serait favorable aux investisseurs et emprunteurs, tout en stimulant la compétitivité de l’économie suisse.
IV. Pourquoi investir dans l’immobilier à Genève en 2024 ?
1. Des taux hypothécaires attractifs
Avec des taux fixes autour de 1,5 % et des taux SARON pouvant descendre à 0,5 % dès 2024, les conditions de financement en Suisse restent historiquement avantageuses.
2. Une demande soutenue dans un marché restreint
Genève combine une forte attractivité internationale et une offre limitée, garantissant une valorisation continue des biens immobiliers.
3. Des opportunités dans l’immobilier durable
Les projets immobiliers de haute qualité, intégrant des technologies écologiques et des matériaux durables, répondent aux attentes des investisseurs modernes tout en garantissant une meilleure rentabilité à long terme.
V. Conseils pour optimiser votre prêt hypothécaire
1. Évaluez vos options de financement
Comparez les hypothèques à taux fixe et SARON pour choisir celle qui correspond le mieux à votre situation financière et à vos objectifs à long terme.
2. Utilisez des simulateurs en ligne
Anticipez vos coûts en calculant vos mensualités à différents taux hypothécaires.
3. Faites appel à des experts locaux
Un courtier immobilier ou un conseiller financier peut vous aider à négocier les meilleures conditions et à naviguer dans un marché complexe comme celui de Genève.
Conclusion
Le marché immobilier suisse, particulièrement à Genève, reste dynamique grâce à des taux hypothécaires attractifs et une demande soutenue. La possibilité d’un SARON à 0,5 % dès 2024 ouvre des perspectives prometteuses pour les investisseurs. Toutefois, à moyen terme, des baisses supplémentaires pourraient être envisagées si la BNS cherche à maintenir la compétitivité de l’économie suisse face à un franc fort. Pour les investisseurs, ces ajustements monétaires représentent une opportunité unique dans un marché déjà très porteur.
Oaks Group SA continue de proposer des solutions immobilières innovantes et durables, répondant aux attentes des acheteurs et investisseurs soucieux de qualité et de responsabilité environnementale.
FAQ : Taux hypothécaires et immobilier à Genève
1. Quels sont les taux hypothécaires moyens en Suisse en 2024 ?
Les taux hypothécaires à taux fixe oscillent autour de 1,5 %, tandis que les hypothèques SARON pourraient descendre à environ 0,5 % en raison des baisses attendues des taux directeurs par la BNS.
2. Pourquoi le taux SARON pourrait-il descendre davantage ?
Un franc suisse trop fort et des pressions économiques internationales pourraient inciter la BNS à poursuivre son cycle de baisses, rapprochant le SARON de 0 %.
3. Est-il judicieux d’investir dans l’immobilier genevois en 2024 ?
Absolument. La combinaison de taux hypothécaires bas, d’une demande soutenue et de projets immobiliers durables fait de Genève une opportunité exceptionnelle pour les investisseurs.
Ramzi Chamat OAKS GROUP SA