12 novembre 2026 — Ramzi Chamat
Usare il 2° e 3° pilastro per l'acquisto immobiliare a Ginevra
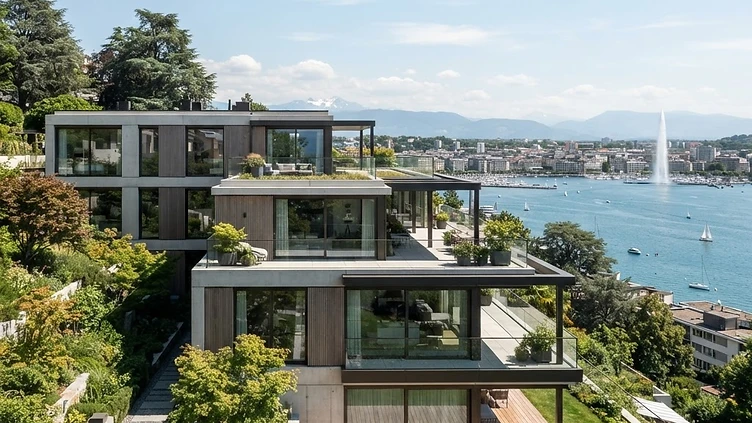
L'acquisto di una residenza principale a Ginevra impone di riunire fondi propri solidi, spesso integrati dai capitali previdenziali. L'utilizzo del 2° pilastro (LPP) e del 3° pilastro (pilastro 3a) è una strategia comune, ma richiede una comprensione precisa delle regole di finanziamento e delle conseguenze a lungo termine sulla vostra pensione.
Le regole di base: fondi propri e previdenza
Per finanziare un acquisto immobiliare in Svizzera, è generalmente richiesto un apporto minimo del 20% del valore dell'immobile. La regola prudenziale impone che almeno il 10% di questi fondi propri sia costituito da «fondi propri duri» (liquidità, titoli o averi del pilastro 3a). Il 2° pilastro può completare questo apporto, ma non può coprire il 10% di fondi propri duri. Questi fondi possono essere utilizzati solo per l'acquisizione della vostra residenza principale, escluso ogni investimento locativo.
Prelievo o costituzione in pegno: due meccanismi distinti
Per mobilitare i vostri capitali previdenziali, vi si offrono due opzioni:
- Il prelievo anticipato: Il capitale viene versato direttamente al notaio o alla banca per l'acquisto. Ciò riduce la vostra ipoteca, ma diminuisce le vostre prestazioni previdenziali (vecchiaia, invalidità, decesso).
- La costituzione in pegno: Il capitale rimane nel vostro istituto di previdenza e serve da garanzia per la banca. Non pagate un'imposta immediata, ma i vostri oneri ipotecari sono più elevati poiché l'ammontare del debito non diminuisce.
La tassazione del prelievo anticipato a Ginevra
Il prelievo anticipato di capitali previdenziali è soggetto a un'imposta sulle prestazioni in capitale, calcolata separatamente dai redditi ordinari. A Ginevra, l'aliquota fiscale è ridotta: corrisponde a un quinto dell'aliquota base per le persone sole, con modalità specifiche per le coppie coniugate. È imperativo integrare questo onere fiscale nel vostro piano di finanziamento globale.
Conseguenze sulla pensione e pianificazione
Utilizzare il 2° o 3° pilastro per diventare proprietari riduce meccanicamente le vostre future rendite di vecchiaia. Per compensare questa lacuna, è possibile prevedere riscatti LPP successivi, a condizione di rispettare le restrizioni legali (in particolare l'interdizione di riscatto durante i tre anni successivi a un prelievo). Una pianificazione rigorosa, che includa un'analisi della vostra capacità finanziaria basata sul tasso teorico del 5% utilizzato dalle banche, è indispensabile per garantire la perennità del vostro progetto.
Cosa ricordare
- Il pilastro 3a è considerato fondo proprio duro, a differenza del 2° pilastro.
- Il prelievo anticipato è riservato esclusivamente alla residenza principale.
- Il prelievo innesca un'imposizione immediata ad aliquota ridotta, da preventivare nelle spese di acquisizione.
- La costituzione in pegno permette di preservare le vostre prestazioni previdenziali garantendo al contempo il prestito.
- Un'analisi globale della vostra previdenza è raccomandata prima di ogni decisione per evitare lacune irreversibili.
Domande frequenti
Posso utilizzare il mio 2° pilastro per acquistare un appartamento destinato alla locazione?
No, il prelievo anticipato o la costituzione in pegno di capitali previdenziali è rigorosamente riservato al finanziamento della vostra residenza principale. L'uso proprio è una condizione legale indispensabile per beneficiare dell'incoraggiamento alla proprietà dell'abitazione (EPL).
Qual è la differenza tra prelievo e costituzione in pegno per il mio 3° pilastro?
Il prelievo estrae il capitale dal vostro pilastro 3a per ridurre il vostro debito ipotecario, il che comporta un'imposizione immediata. La costituzione in pegno lascia il capitale fruttare nel vostro 3° pilastro fungendo da garanzia per la banca, evitando così l'imposta sul prelievo finché il pegno non viene realizzato.
Il prelievo anticipato riduce le mie prestazioni in caso di invalidità?
Sì, un prelievo anticipato diminuisce il capitale disponibile nella vostra cassa pensione, il che può comportare una riduzione proporzionale delle vostre prestazioni previdenziali in caso di invalidità o decesso. È essenziale verificare i regolamenti del vostro istituto di previdenza prima di procedere a un prelievo.
Fonti
- Raiffeisen, Incoraggiamento alla proprietà dell'abitazione (EPL), 28 aprile 2026
- Cologny Conseils, 3° pilastro e 2° pilastro per un acquisto immobiliare, 6 novembre 2026
- Romande Assure, Prelievo del pilastro 3a: casi autorizzati e imposta, 24 ottobre 2026
- Ufficio federale delle assicurazioni sociali (UFAS), Accesso alla proprietà dell'abitazione