20. November 2026 — Ramzi Chamat
Schweizer Immobilienfonds 2026: Agio, Rendite und Markt
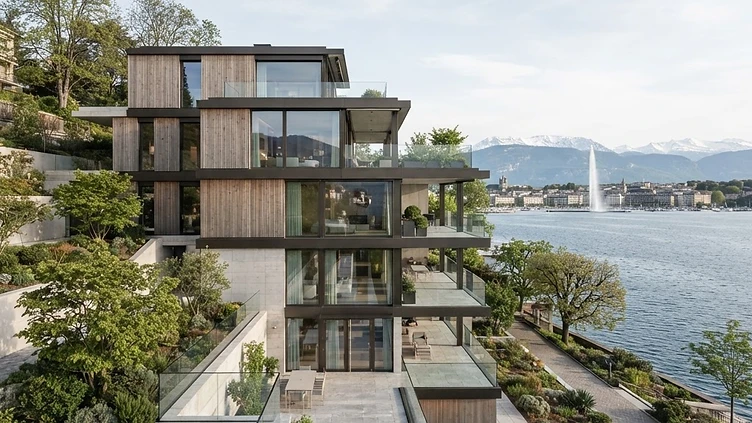

Der Markt für kotierte Schweizer Immobilienfonds erlebte 2026 eine Phase der Konsolidierung nach Jahren der Euphorie. Für Investoren ist es entscheidend, die Dynamik zwischen Agio, Rendite und dem Wert der zugrunde liegenden Vermögenswerte zu verstehen, um die Signale der Börse richtig zu deuten.
Das Agio: Ein Indikator für Normalisierung
Das Agio stellt die Differenz zwischen dem Börsenkurs eines Fonds und seinem Nettoinventarwert (NAV) dar. Ende Oktober 2026 lag das durchschnittliche Agio der Schweizer Immobilienfonds bei 28,5 %, ein Rückgang gegenüber den 38,2 % vom Januar 2026 [1, 3]. Obwohl dieser Wert sinkt, liegt er weiterhin über dem langfristigen Durchschnitt von knapp 22 % [1, 3].
Es ist wichtig, das Agio nicht binär zu interpretieren. Ein hohes Agio spiegelt oft die Marktbewertung der Fähigkeit des Managements wider, zukünftigen Wert zu schaffen – etwa durch Aufstockungen, Nachverdichtungen oder Entwicklungsprojekte, die noch nicht vollständig im NAV enthalten sind [10].
Performance und Rendite: Ein durchwachsenes Jahr
Das Jahr 2026 war für indirekte Immobilienanlagen kontrastreich. Per Ende Oktober verzeichnete der SWIIT-Index (kotierte Immobilienfonds) eine Performance von -1,5 % seit Jahresbeginn [1, 3]. Dies steht im deutlichen Kontrast zum Vorjahr 2025, in dem die Performance +9,7 % erreichte [1, 3].
Mehrere Faktoren erklären diese Zurückhaltung der Anleger:
- Die veränderten Zinserwartungen, die den relativen Vorteil von Immobilien gegenüber Obligationen schmälern [1, 6].
- Die Unsicherheit im Zusammenhang mit der Debatte über eine Verschärfung der «Lex Koller» [1, 3].
- Eine hohe Aktivität am Primärmarkt mit Kapitalerhöhungen in Höhe von mehreren Milliarden Franken in den ersten neun Monaten des Jahres 2026, was die Performance der Titel belastete [4, 7].
Was die Kurse über den Direktmarkt aussagen
Die Kurse der kotierten Fonds fungieren als Frühindikator. Während die Immobilienfonds an Schwung verloren haben, bleibt der direkte Immobilienmarkt durch robuste Fundamentaldaten gestützt: eine strukturell hohe Nachfrage und ein begrenztes Angebot, insbesondere in urbanen Zentren wie Genf [1, 8]. Der indirekte Markt reagiert aufgrund seiner Liquidität schneller auf makroökonomische Unsicherheiten als der direkte Markt, wo Transaktionen langsamer und Preise weniger volatil sind.
Das Wichtigste in Kürze
- Das durchschnittliche Agio der kotierten Immobilienfonds ist bis Ende Oktober 2026 auf 28,5 % gesunken, was eine Rückkehr zur Normalität nach dem Post-Pandemie-Boom markiert [1, 3].
- Die Gesamtperformance der kotierten Fonds blieb in den ersten zehn Monaten 2026 negativ (-1,5 %), während die Fundamentaldaten des direkten Immobilienmarktes solide bleiben [1, 3].
- Das Agio sollte nicht als einfacher Preisaufschlag, sondern als Bewertung der Ertragskraft und des zukünftigen Entwicklungspotenzials verstanden werden [10].
- Die hohe Aktivität bei Kapitalerhöhungen im Jahr 2026 zeugt trotz Börsenvolatilität von einem anhaltenden Interesse der Investoren an Immobilien [4, 7].
Häufig gestellte Fragen
Warum ist das Agio der Immobilienfonds 2026 gesunken?
Der Rückgang des durchschnittlichen Agios von 38,2 % im Januar auf 28,5 % im Oktober 2026 erklärt sich durch eine Normalisierung nach einer Phase der Euphorie [1, 3]. Zudem hat der Anstieg der Obligationenrenditen festverzinsliche Anlagen im Vergleich zu Immobilien wieder attraktiver gemacht [1, 6].
Reicht der Nettoinventarwert (NAV) aus, um einen Fonds zu bewerten?
Nein, der NAV ist eine Momentaufnahme des Vermögens, erfasst jedoch nicht das Potenzial für zukünftige Wertschöpfung [10]. Ein Fonds kann ein höheres Agio rechtfertigen, wenn er über Reserven für Nachverdichtungen oder Entwicklungsprojekte verfügt, die noch nicht in den Büchern stehen [10].
Welchen Einfluss haben Kapitalerhöhungen auf kotierte Fonds?
Kapitalerhöhungen ermöglichen es Fonds, Mittel für neue Akquisitionen zu beschaffen, doch ihre rekordverdächtige Häufigkeit im Jahr 2026 belastete kurzfristig die Börsenperformance [4, 7]. Sie belegen jedoch das Vertrauen der Investoren in die Fähigkeit der Manager, dieses Kapital in rentable Projekte zu investieren [7].
Quellen
- Raiffeisen, Immobilier Suisse, 4e trimestre 2026, 11.11.2026
- Immoday, La consolidation s'est poursuivie pour les fonds immobiliers en septembre, 11.10.2026
- Allnews, Immobilier Suisse 4T 2026, 11.11.2026
- Immobilien Business, Correspondance Immobilière Romande, 23.09.2026
- Acanthe, Observatoire 2026, 04.11.2026
- MV Invest, Chronique immobilière octobre 2026, 06.11.2026
- Numea, Fonds immobiliers : la vague de levées de capitaux de l'automne 2026, 03.09.2026
- Edmond de Rothschild, Factsheet ERRES Swiss, 13.10.2026
- Immoday, En août, les fonds non cotés font mieux que les fonds cotés, 14.09.2026
- Alphaprop, Fonds immobiliers suisses et trajectoire CO2, 11.11.2026