17 novembre 2026 — Ramzi Chamat
Devenir propriétaire à Genève : pourquoi seulement 18 % y parviennent
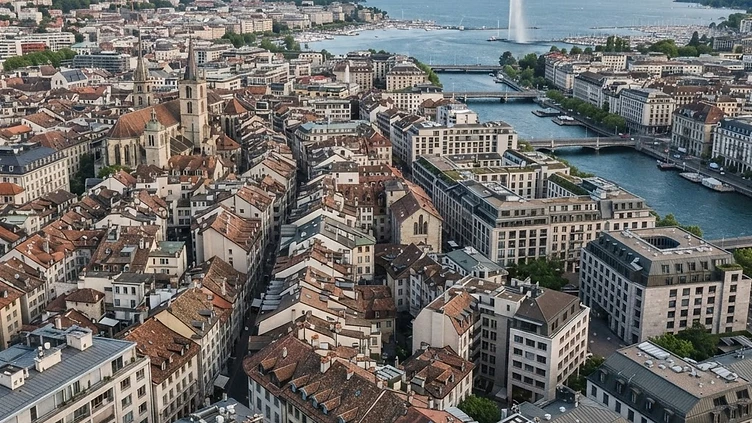

À Genève, devenir propriétaire reste l'exception. Selon la Chambre genevoise immobilière (CGI), le taux de propriétaires de leur logement plafonne à 18 %, contre environ 36 % en moyenne suisse. Le refus, le 27 septembre 2026, de la loi qui aurait permis aux locataires d'acheter leur appartement a relancé le débat : seuls 37 % environ des votants l'ont acceptée.
Pourquoi l'accès à la propriété est-il si difficile à Genève ? Nous identifions quatre verrous, chiffres à l'appui, puis les leviers qui existent concrètement pour acheter un appartement à Genève.
Verrou n°1 : des prix très élevés par rapport aux revenus
Au deuxième trimestre 2026, hors logements neufs, le prix médian d'un appartement en PPE atteignait 1,397 million de francs dans le canton, et celui d'une maison individuelle 2,1 millions de francs, selon immobilier.ch sur la base des données cantonales.
Or le financement bancaire suit des règles strictes. UBS indique qu'un bien de 1 million de francs, financé avec 20 % de fonds propres, nécessite un revenu régulier d'au moins 180'000 francs par an. Pour un appartement au prix médian genevois, le revenu requis est donc nettement supérieur.
C'est l'argument central des représentants des locataires : lors des débats au Grand Conseil, ils ont rappelé que la grande majorité des ménages resteront locataires même s'ils ont le droit d'acheter, parce que les prix sont hors de portée d'une grande partie de la population.
Verrou n°2 : les fonds propres
En Suisse, l'achat d'un logement exige au minimum 20 % de fonds propres. Au moins 10 % doivent être des fonds propres « durs » (épargne, 3e pilier, donation), qui ne proviennent pas de la caisse de pension. Les 10 % restants peuvent venir du 2e pilier.
Pour un appartement à 1,4 million de francs, cela représente environ 280'000 francs d'apport, dont 140'000 francs hors 2e pilier, sans compter les frais de notaire et de registre foncier. Pour de nombreux ménages de la classe moyenne, c'est ce montant, plus encore que le revenu, qui bloque le projet.
Notre article Utiliser son 2e et 3e pilier pour l'achat immobilier à Genève détaille les possibilités.
Verrou n°3 : une offre beaucoup trop rare
Genève connaît la pénurie la plus sévère de Suisse, avec un taux de vacance de 0,31 % au 1er juin 2026. Les choix résidentiels sont fortement réduits, en location comme à l'achat.
Les causes sont multiples :
- peu de terrains constructibles et une zone villas dont la densification reste conflictuelle ;
- des oppositions et recours qui retardent de nombreux projets ;
- un plan directeur cantonal dont la révision avance lentement, selon la CGI.
Quand l'offre neuve est rare, les biens disponibles partent vite et les prix restent soutenus. Les volumes échangés le montrent : les transactions immobilières ont totalisé 2,002 milliards de francs au deuxième trimestre 2026, en légère hausse.
Verrou n°4 : des règles spécifiques au canton
Genève a fait le choix d'un encadrement fort du logement, notamment via la LDTR et le régime des zones de développement. Ces règles visent à protéger les locataires et à limiter la spéculation. Leurs partisans estiment qu'elles préservent un parc locatif abordable dans un canton très tendu.
Leurs détracteurs, dont la CGI, soulignent qu'elles réduisent les possibilités d'acheter. Selon eux, Genève reste le seul canton où un locataire ne peut, en pratique, pas acheter l'appartement qu'il occupe. C'est précisément ce que la loi 13025 voulait changer, et que les votants ont refusé.
Le débat oppose donc deux priorités légitimes : la protection du parc locatif et l'accès à la propriété, que la Constitution genevoise charge l'État d'encourager.
Les leviers qui existent concrètement
Malgré ces verrous, plusieurs voies permettent de devenir propriétaire à Genève :
- Les logements en zone de développement (ZD PPE) : leurs prix sont contrôlés par l'État. En 2024, le prix médian de ces appartements atteignait 7'041 CHF/m², contre 10'284 CHF/m² pour les appartements neufs hors zone de développement, selon l'OCSTAT. En contrepartie, l'acheteur doit occuper son logement et la revente est encadrée pendant dix ans.
- L'achat sur plan dans une promotion immobilière : il laisse du temps pour constituer le financement et permet parfois de choisir ses finitions.
- Le 2e et le 3e pilier, utilisés à bon escient pour compléter les fonds propres.
- Les communes voisines du canton, moins chères, à condition de bien mesurer l'effet des transports sur le quotidien.
Pour aller plus loin, consultez notre guide financier pour devenir propriétaire à Genève et testez votre budget avec notre calculateur hypothécaire.
Le point de vue d'OAKS GROUP
En tant que promoteur immobilier à Genève, nous voyons chaque jour des familles solvables renoncer faute d'offre adaptée. La réponse la plus durable reste la construction : plus de logements en PPE, livrés plus rapidement, à des prix cohérents avec les revenus de la classe moyenne. Cela suppose des procédures plus prévisibles, sans renoncer à la qualité des projets.
Ce qu'il faut retenir
- Genève compte environ 18 % de propriétaires, contre 36 % en Suisse.
- Le prix médian d'un appartement PPE ancien atteint 1,397 million de francs (T2 2026).
- Il faut au moins 20 % de fonds propres, dont 10 % hors 2e pilier.
- La pénurie (0,31 % de vacance) et des règles spécifiques limitent l'offre à l'achat.
- Les zones de développement, l'achat sur plan et la prévoyance restent des leviers concrets.
Questions fréquentes
Pourquoi le taux de propriétaires est-il si bas à Genève ?
Il résulte de la combinaison de prix très élevés, d'exigences de fonds propres importantes, d'une offre neuve rare et de règles cantonales qui limitent la vente d'appartements locatifs. Le canton est aussi très urbain, ce qui favorise historiquement la location.
Quel revenu faut-il pour acheter un appartement à Genève ?
Cela dépend du prix et de vos fonds propres. Selon UBS, un bien de 1 million de francs avec 20 % de fonds propres nécessite un revenu d'au moins 180'000 francs par an. Les banques calculent vos charges avec un taux théorique de 5 %.
Un appartement en zone de développement est-il une bonne option ?
C'est souvent la voie la plus accessible, grâce à des prix contrôlés. Il faut toutefois accepter d'occuper le logement et un prix de revente encadré pendant dix ans. Vérifiez ces conditions avant de signer.
Sources
- immobilier.ch, Les Genevois veulent rester un peuple de locataires, 27 septembre 2026
- immobilier.ch, Le marché immobilier genevois reste soutenu au 2e trimestre, 3 août 2026
- OCSTAT, Informations statistiques sur les transactions immobilières 2024
- Grand Conseil de Genève, Débat sur le PL 13025, 12 décembre 2025
- UBS, Capacité financière
- PostFinance, Logement en propriété et hypothèque