17 novembre 2026 — Ramzi Chamat
Diventare proprietari a Ginevra: perché ci riesce solo il 18%
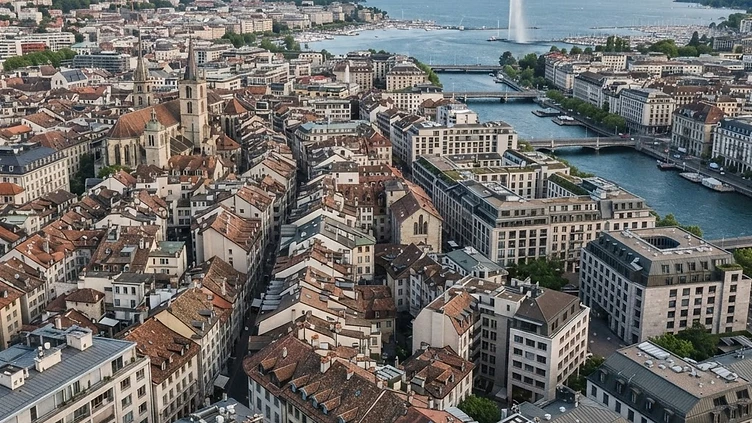

A Ginevra diventare proprietari resta un'eccezione. Secondo la Camera immobiliare ginevrina (CGI), il tasso di proprietari della propria abitazione è fermo al 18%, contro circa il 36% della media svizzera. Il rifiuto, il 27 settembre 2026, della legge che avrebbe consentito agli inquilini di acquistare il proprio appartamento ha riaperto il dibattito: solo circa il 37% dei votanti l'ha approvata.
Perché l'accesso alla proprietà è così difficile a Ginevra? Individuiamo quattro ostacoli, cifre alla mano, e poi le leve che esistono concretamente per comprare un appartamento a Ginevra.
Ostacolo n. 1: prezzi molto elevati rispetto ai redditi
Nel secondo trimestre 2026, esclusi gli alloggi nuovi, il prezzo mediano di un appartamento in PPE nel cantone era di 1,397 milioni di franchi, quello di una casa unifamiliare di 2,1 milioni di franchi, secondo immobilier.ch sulla base di dati cantonali.
Il finanziamento bancario segue regole rigorose. UBS indica che un immobile da 1 milione di franchi finanziato con il 20% di fondi propri richiede un reddito regolare di almeno 180'000 franchi l'anno. Per un appartamento al prezzo mediano ginevrino il reddito richiesto è quindi nettamente superiore.
È l'argomento centrale dei rappresentanti degli inquilini: durante i dibattiti in Gran Consiglio hanno ricordato che la grande maggioranza delle economie domestiche resterà in affitto anche con il diritto di acquistare, perché i prezzi sono fuori portata per gran parte della popolazione.
Ostacolo n. 2: i fondi propri
In Svizzera l'acquisto di un'abitazione richiede almeno il 20% di fondi propri. Almeno il 10% deve essere costituito da fondi propri «duri» (risparmi, 3° pilastro, donazioni) non provenienti dalla cassa pensione. Il restante 10% può provenire dal 2° pilastro.
Per un appartamento da 1,4 milioni di franchi ciò significa circa 280'000 franchi di fondi propri, di cui 140'000 franchi al di fuori del 2° pilastro, senza contare le spese notarili e del registro fondiario. Per molte famiglie del ceto medio è questo importo, più ancora del reddito, a bloccare il progetto.
Ostacolo n. 3: un'offerta troppo scarsa
Ginevra vive la penuria più grave della Svizzera, con un tasso di sfitto dello 0,31% al 1° giugno 2026. Le scelte abitative sono fortemente ridotte, in affitto come all'acquisto.
Le cause sono molteplici:
- pochi terreni edificabili e una zona ville la cui densificazione resta conflittuale;
- opposizioni e ricorsi che ritardano numerosi progetti;
- un piano direttore cantonale la cui revisione avanza lentamente, secondo la CGI.
Quando l'offerta nuova è rara, gli immobili disponibili si vendono in fretta e i prezzi restano sostenuti. I volumi lo dimostrano: le transazioni immobiliari hanno totalizzato 2,002 miliardi di franchi nel secondo trimestre 2026, in leggero aumento.
Ostacolo n. 4: regole specifiche del cantone
Ginevra ha scelto una forte regolamentazione dell'alloggio, in particolare tramite la LDTR e il regime delle zone di sviluppo. Queste regole mirano a proteggere gli inquilini e a limitare la speculazione. I sostenitori ritengono che preservino un parco locativo accessibile in un cantone molto teso.
I critici, tra cui la CGI, sottolineano che riducono le possibilità di acquisto. Secondo loro Ginevra resta l'unico cantone in cui un inquilino non può, in pratica, acquistare l'appartamento che occupa. È proprio ciò che la legge 13025 voleva cambiare, e che i votanti hanno respinto.
Il dibattito contrappone quindi due priorità legittime: la tutela del parco locativo e l'accesso alla proprietà, che la Costituzione ginevrina incarica lo Stato di promuovere.
Le leve che esistono concretamente
Nonostante questi ostacoli, diverse strade permettono di diventare proprietari a Ginevra:
- Gli alloggi in zona di sviluppo (ZD PPE): i prezzi sono controllati dallo Stato. Nel 2024 il prezzo mediano di questi appartamenti era di 7'041 CHF/m², contro 10'284 CHF/m² per gli appartamenti nuovi fuori dalle zone di sviluppo, secondo l'OCSTAT. In cambio l'acquirente deve abitare l'alloggio e la rivendita è regolata per dieci anni.
- L'acquisto su progetto in una promozione immobiliare: lascia tempo per organizzare il finanziamento e talvolta permette di scegliere le finiture.
- Il 2° e il 3° pilastro, utilizzati con giudizio per completare i fondi propri.
- I comuni limitrofi del cantone, meno cari, a condizione di valutare bene l'effetto del pendolarismo sulla vita quotidiana.
Verificate il vostro budget con il nostro calcolatore ipotecario.
Il punto di vista di OAKS GROUP
Come promotore immobiliare a Ginevra, vediamo ogni giorno famiglie solvibili rinunciare per mancanza di un'offerta adeguata. La risposta più duratura resta la costruzione: più alloggi in PPE, consegnati più rapidamente, a prezzi coerenti con i redditi del ceto medio. Ciò presuppone procedure più prevedibili, senza rinunciare alla qualità dei progetti.
Cosa ricordare
- Ginevra conta circa il 18% di proprietari, contro il 36% in Svizzera.
- Il prezzo mediano di un appartamento PPE usato è di 1,397 milioni di franchi (T2 2026).
- Servono almeno il 20% di fondi propri, di cui il 10% al di fuori del 2° pilastro.
- La penuria (0,31% di sfitto) e regole specifiche limitano l'offerta in vendita.
- Zone di sviluppo, acquisto su progetto e previdenza restano leve concrete.
Domande frequenti
Perché il tasso di proprietari è così basso a Ginevra?
Deriva dalla combinazione di prezzi molto elevati, requisiti di fondi propri importanti, un'offerta nuova scarsa e regole cantonali che limitano la vendita di appartamenti in affitto. Il cantone è inoltre molto urbano, il che storicamente favorisce la locazione.
Quale reddito serve per comprare un appartamento a Ginevra?
Dipende dal prezzo e dai fondi propri. Secondo UBS, un immobile da 1 milione di franchi con il 20% di fondi propri richiede un reddito di almeno 180'000 franchi l'anno. Le banche calcolano gli oneri con un tasso teorico del 5%.
Un appartamento in zona di sviluppo è una buona opzione?
Spesso è la via più accessibile grazie ai prezzi controllati. Bisogna però accettare di abitare l'alloggio e un prezzo di rivendita regolato per dieci anni. Verificate queste condizioni prima di firmare.
Fonti
- immobilier.ch, Les Genevois veulent rester un peuple de locataires, 27 settembre 2026
- immobilier.ch, Le marché immobilier genevois reste soutenu au 2e trimestre, 3 agosto 2026
- OCSTAT, Statistiche sulle transazioni immobiliari 2024
- Gran Consiglio di Ginevra, Dibattito sul PL 13025, 12 dicembre 2025
- UBS, Sostenibilità finanziaria
- PostFinance, Proprietà abitativa e ipoteca