24 settembre 2026 — Ramzi Chamat
Immobiliare ginevrino: comprendere l'impatto dei tassi nel 2026
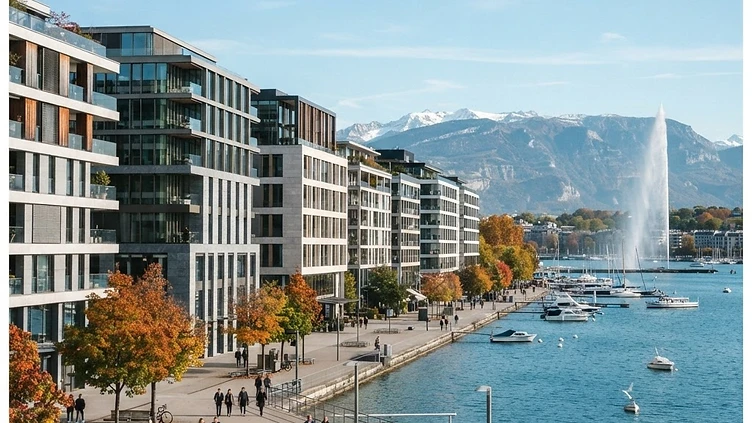
In questo inizio di settembre 2026, il mercato immobiliare ginevrino evolve in un contesto monetario singolare. Mentre le grandi banche centrali internazionali adeguano le proprie politiche di fronte alle tensioni geopolitiche, la Svizzera conferma il suo status di isola di stabilità. Per gli attori del settore immobiliare di Ginevra, questa congiuntura offre prospettive di finanziamento particolarmente chiare, sebbene resti fondamentale mantenere la prudenza di fronte alle incertezze globali.
La strategia della BNS: un ancoraggio allo 0%
La Banca Nazionale Svizzera (BNS) mantiene una linea guida chiara: il tasso guida è fissato allo 0%, decisione confermata nelle ultime comunicazioni di giugno 2026. Questa politica mira a preservare la stabilità dei prezzi in un contesto in cui l'inflazione rimane estremamente contenuta, con proiezioni che oscillano intorno al +0,3% per il 2026 secondo i dati della BNS. Per l'investitore, ciò significa che il costo del rifinanziamento bancario rimane storicamente basso, favorendo una certa fluidità nelle transazioni immobiliari a Ginevra.
Tassi fissi vs SARON: quale strategia adottare?
La scelta tra un tasso fisso e un'ipoteca SARON dipende dalla vostra propensione al rischio e dal vostro orizzonte di investimento:
- Tassi fissi: Rimangono correlati ai rendimenti delle obbligazioni della Confederazione a 10 anni, che si attestavano allo 0,496% al 4 settembre 2026 (Fonte: Portale dati BNS). Offrono una sicurezza totale contro la volatilità.
- SARON (Swiss Average Rate Overnight): Direttamente legato al tasso guida, è l'ideale per gli investitori che prevedono una stabilità prolungata dei tassi a breve termine e desiderano beneficiare della flessibilità del mercato monetario.
Il ruolo delle banche cantonali e delle grandi banche
Le banche cantonali, pilastri del finanziamento locale, continuano ad adottare un approccio prudente ma competitivo. A differenza delle grandi banche internazionali che reagiscono vivacemente agli shock esterni, gli istituti svizzeri privilegiano la solidità delle pratiche. La politica di credito rimane selettiva: la capacità di autofinanziamento e la qualità intrinseca dell'immobile rimangono i criteri determinanti per ottenere le migliori condizioni sui tassi, indipendentemente dalla politica monetaria globale.
Impatto per acquirenti e investitori
Per gli acquirenti a Ginevra, questo contesto di tassi bassi rappresenta un'opportunità, ma non deve far perdere di vista la realtà dei prezzi di mercato. Sebbene il costo del debito sia contenuto, la scarsità di beni nel cantone mantiene una pressione sulle valutazioni. Gli investitori devono quindi privilegiare asset ad alto valore aggiunto, capaci di generare un rendimento locativo costante, integrando al contempo un margine di sicurezza nel proprio piano di finanziamento per anticipare una possibile normalizzazione dei tassi a medio termine.
Punti chiave
Il mercato immobiliare svizzero nel 2026 si caratterizza per una stabilità monetaria rara. Con un tasso guida mantenuto allo 0%, le condizioni di finanziamento restano attraenti. Tuttavia, la strategia di investimento deve essere guidata dalla qualità dell'immobile e da una visione a lungo termine, piuttosto che dalla sola ricerca del tasso più basso. La diversificazione delle fonti di finanziamento e un'analisi rigorosa dei rendimenti locativi sono le chiavi del successo per ogni investitore a Ginevra.
Domande frequenti
Il tasso guida della BNS aumenterà a breve?
Sebbene alcuni analisti ipotizzino un possibile rialzo moderato nel corso del prossimo anno, la BNS privilegia attualmente la stabilità monetaria per contrastare effetti collaterali indesiderati sull'economia.
Perché il SARON è spesso consigliato?
Il SARON permette di beneficiare immediatamente delle condizioni del mercato monetario. È particolarmente adatto agli investitori che monitorano l'evoluzione dei tassi e desiderano una trasparenza totale sul costo del proprio credito.
Qual è l'impatto del franco forte sul mio investimento?
Il franco svizzero rimane un bene rifugio. Sebbene la sua forza possa pesare sulle esportazioni, essa mantiene il potere d'acquisto degli investitori locali e stabilizza il costo delle importazioni, aiutando a contenere l'inflazione immobiliare.
Fonti
- Banca Nazionale Svizzera (BNS), Portale dati, settembre 2026.
- Raiffeisen, Previsioni sui tassi di interesse, settembre 2026.
- Banque Cantonale Neuchâteloise (BCN), Notizie economiche 2026.
- VZ VermögensZentrum, Analisi dei mercati finanziari, agosto 2026.