24 septembre 2026 — Ramzi Chamat
Immobilier genevois : comprendre l'impact des taux en 2026
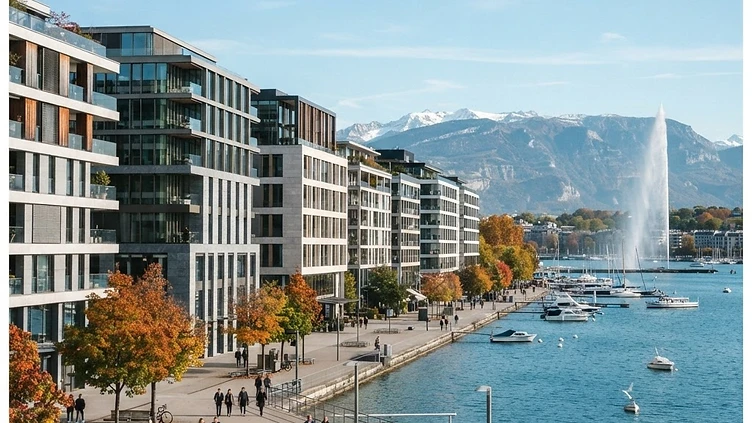
En cette rentrée de septembre 2026, le marché immobilier genevois évolue dans un environnement monétaire singulier. Alors que les grandes banques centrales internationales ajustent leurs politiques face aux tensions géopolitiques, la Suisse confirme son statut d'îlot de stabilité. Pour les acteurs de l'immobilier genevois, cette conjoncture offre des perspectives de financement particulièrement lisibles, bien que la prudence reste de mise face aux incertitudes mondiales.
La stratégie de la BNS : un ancrage à 0%
La Banque nationale suisse (BNS) maintient une ligne directrice claire : le taux directeur est fixé à 0%, une décision confirmée lors des dernières communications de juin 2026. Cette politique vise à préserver la stabilité des prix dans un contexte où l'inflation demeure extrêmement contenue, avec des projections oscillant autour de +0,3% pour 2026 selon les données de la BNS. Pour l'investisseur, cela signifie que le coût du refinancement bancaire reste historiquement bas, favorisant une certaine fluidité dans les transactions immobilières à Genève.
Taux fixes vs SARON : quelle stratégie adopter ?
Le choix entre un taux fixe et une hypothèque SARON dépend de votre appétence au risque et de votre horizon d'investissement :
- Taux fixes : Ils restent corrélés aux rendements des obligations de la Confédération à 10 ans, qui s'établissaient à 0,496% au 4 septembre 2026 (Source : Portail de données BNS). Ils offrent une sécurité totale contre la volatilité.
- SARON (Swiss Average Rate Overnight) : Directement lié au taux directeur, il est idéal pour les investisseurs qui anticipent une stabilité prolongée des taux courts et souhaitent bénéficier de la flexibilité du marché monétaire.
Le rôle des banques cantonales et grandes banques
Les banques cantonales, piliers du financement local, continuent d'adopter une approche prudente mais compétitive. Contrairement aux grandes banques internationales qui réagissent vivement aux chocs externes, les établissements suisses privilégient la solidité des dossiers. La politique de crédit reste sélective : la capacité d'autofinancement et la qualité intrinsèque du bien immobilier demeurent les critères déterminants pour obtenir les meilleures conditions de taux, indépendamment de la politique monétaire globale.
Impact pour les acheteurs et investisseurs
Pour les acquéreurs à Genève, cet environnement de taux bas est une opportunité, mais il ne doit pas occulter la réalité des prix du marché. Si le coût de la dette est faible, la rareté des biens dans le canton maintient une pression sur les valorisations. Les investisseurs doivent donc privilégier des actifs à forte valeur ajoutée, capables de générer un rendement locatif pérenne, tout en intégrant une marge de sécurité dans leur plan de financement pour anticiper une éventuelle normalisation des taux à moyen terme.
Ce qu'il faut retenir
Le marché immobilier suisse en 2026 se caractérise par une stabilité monétaire rare. Avec un taux directeur maintenu à 0%, les conditions de financement restent attractives. Toutefois, la stratégie d'investissement doit être dictée par la qualité du bien et une vision à long terme, plutôt que par la seule recherche du taux le plus bas. La diversification des sources de financement et une analyse rigoureuse des rendements locatifs sont les clés du succès pour tout investisseur à Genève.
Questions fréquentes
Le taux directeur de la BNS va-t-il augmenter prochainement ?
Bien que certains analystes évoquent une possible hausse modérée dans le courant de l'année prochaine, la BNS privilégie actuellement la stabilité monétaire pour contrer les effets secondaires indésirables sur l'économie.
Pourquoi le SARON est-il souvent recommandé ?
Le SARON permet de bénéficier immédiatement des conditions du marché monétaire. Il est particulièrement adapté aux investisseurs qui suivent l'évolution des taux et souhaitent une transparence totale sur le coût de leur crédit.
Quel est l'impact du franc fort sur mon investissement ?
Le franc suisse reste une valeur refuge. Si sa force peut peser sur les exportations, elle maintient le pouvoir d'achat des investisseurs locaux et stabilise le coût des importations, ce qui aide à contenir l'inflation immobilière.
Sources
- Banque nationale suisse (BNS), Portail de données, septembre 2026.
- Raiffeisen, Prévisions des taux d'intérêt, septembre 2026.
- Banque Cantonale Neuchâteloise (BCN), Actualités économiques 2026.
- VZ VermögensZentrum, Analyses des marchés financiers, août 2026.